- Trang chủ
- ›
- Kinh nghiệm
- ›
- Mua Chung Cư Tân Tây Đô Cần Bao Nhiêu Tiền Năm 2026? Tính Đủ Chi Phí Trước Khi Quyết Định
Mua Chung Cư Tân Tây Đô Cần Bao Nhiêu Tiền Năm 2026? Tính Đủ Chi Phí Trước Khi Quyết Định
Mua chung cư Tân Tây Đô cần bao nhiêu tiền là câu hỏi được nhiều khách hàng đặt ra khi tìm kiếm căn hộ tại khu vực phía Tây Hà Nội. Không ít người chỉ quan tâm đến giá bán do chủ nhà đưa ra mà chưa tính hết các khoản thuế, phí giao dịch, sửa chữa, nội thất và chi phí tài chính sau khi nhận nhà.
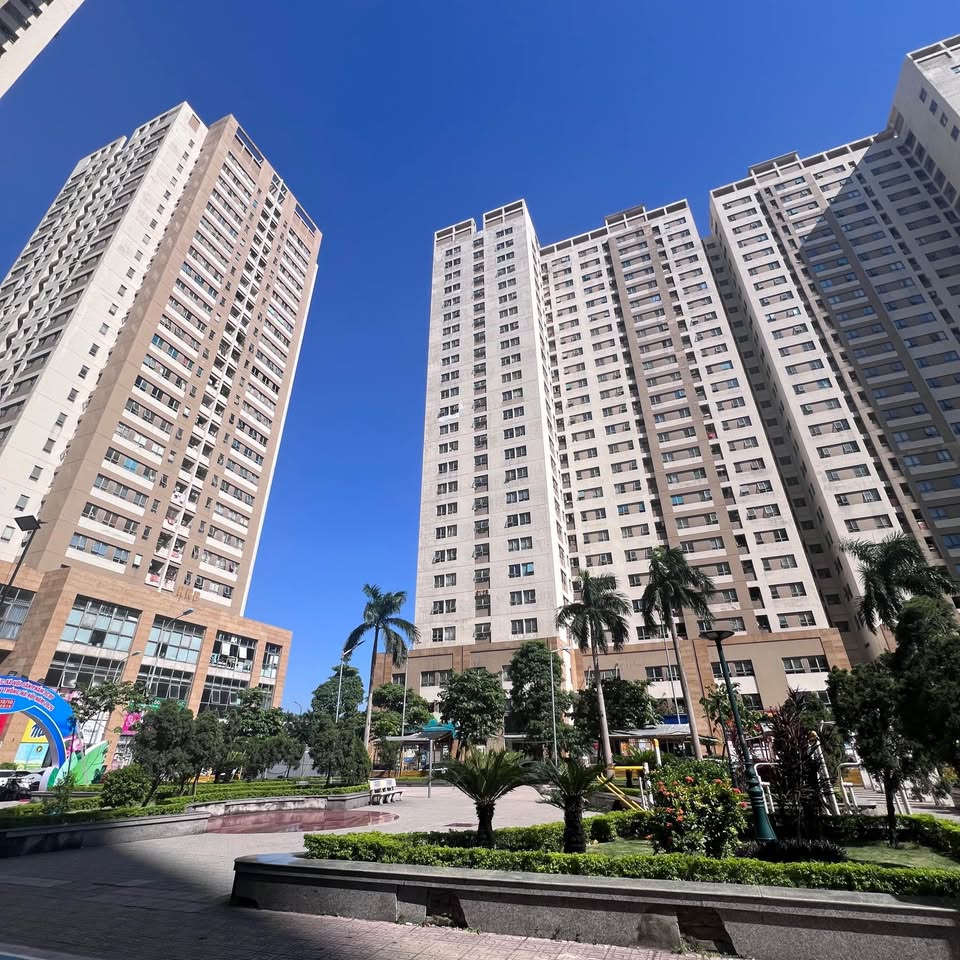
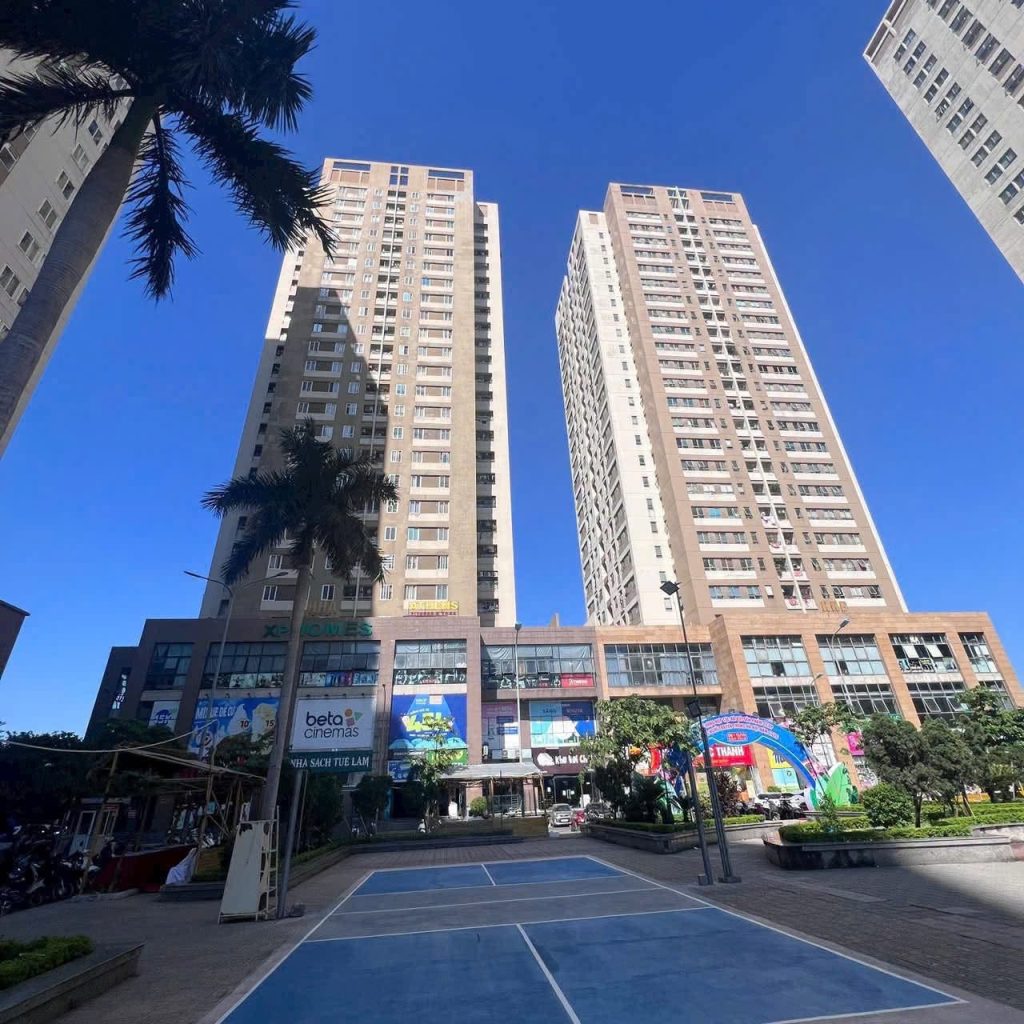
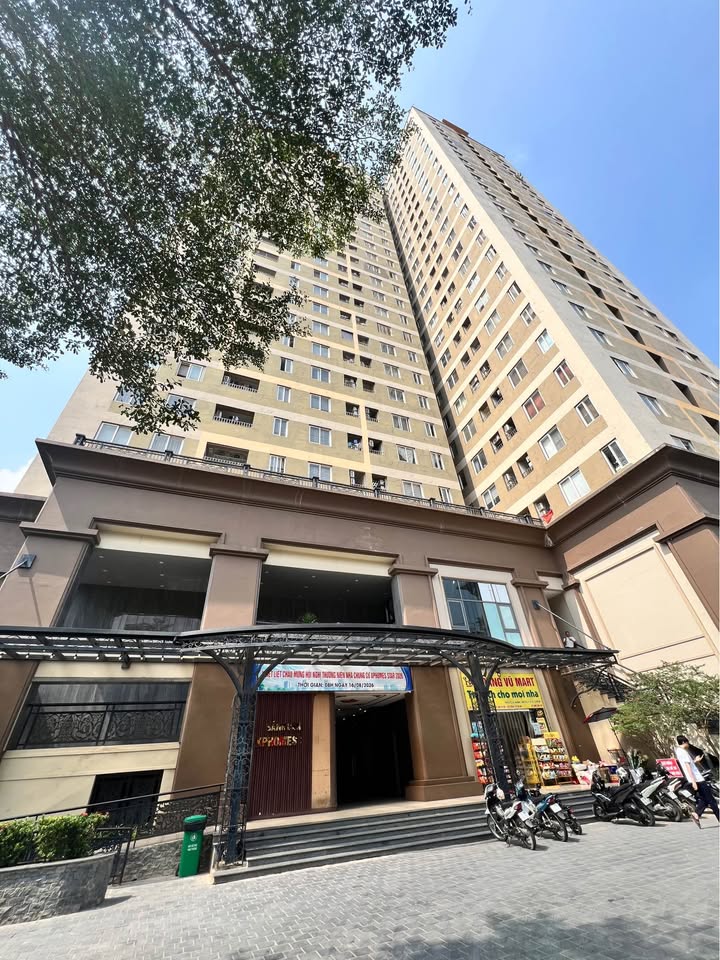
Khu chung cư Tân Tây Đô nằm tại xã Ô Diên, TP Hà Nội, gần Quốc lộ 32. Đây là khu vực có các căn hộ đã đưa vào sử dụng và đang được giao dịch trên thị trường chuyển nhượng.
Đối với khách hàng mua để ở, việc xác định ngân sách chính xác rất quan trọng. Một căn hộ có giá chào bán phù hợp chưa chắc đã phù hợp với khả năng tài chính nếu người mua phải bỏ thêm nhiều tiền sửa chữa hoặc sử dụng khoản vay ngân hàng quá lớn.
Trong bài viết này, BĐS SINH LAND phân tích những khoản chi phí cần chuẩn bị khi mua chung cư Tân Tây Đô năm 2026, giúp khách hàng chủ động tài chính trước khi đặt cọc.
Xem thêm: Mua Bán Liền Kề Biệt Thự Chung Cư Đất Dịch Vụ Khu Đô Thị Tân Tây Đô
1. Giá mua căn hộ Tân Tây Đô phụ thuộc vào những yếu tố nào?
Trước khi xác định tổng ngân sách, người mua cần hiểu vì sao những căn hộ trong cùng khu chung cư có thể được chào bán với mức giá khác nhau.
Diện tích và số phòng ngủ
Diện tích căn hộ là yếu tố đầu tiên ảnh hưởng đến tổng giá trị giao dịch.
Thông thường, khách hàng tìm mua chung cư Tân Tây Đô sẽ lựa chọn căn hộ dựa trên số thành viên trong gia đình, nhu cầu sử dụng và ngân sách hiện có.
Gia đình ít người có thể ưu tiên căn hộ diện tích vừa phải. Trong khi đó, gia đình đông thành viên thường cần không gian sinh hoạt rộng hơn.
Tuy nhiên, không nên chỉ so sánh tổng giá bán. Người mua cần đánh giá cả cách bố trí phòng, diện tích sử dụng thực tế và khả năng đáp ứng nhu cầu lâu dài.
Tòa nhà, tầng và hướng căn hộ
Vị trí căn hộ trong tòa nhà cũng ảnh hưởng đến giá chào bán.
Những căn có ánh sáng phù hợp, tầm nhìn thoáng hoặc vị trí thuận tiện có thể được chủ sở hữu đưa ra mức giá khác so với căn hộ có đặc điểm kém thuận lợi hơn.
Tuy nhiên, không có quy tắc cố định rằng căn tầng cao luôn đắt hơn tầng thấp.
Mức giá cần được đối chiếu với các căn có đặc điểm tương đồng và tình hình giao dịch tại thời điểm mua.
Tình trạng nội thất
Căn hộ đã hoàn thiện nội thất và có thể chuyển vào ở ngay thường có tổng chi phí sử dụng ban đầu khác với căn hộ cần sửa chữa.
Một căn giá thấp nhưng phải thay sàn, sửa nhà vệ sinh, lắp điều hòa và làm lại tủ bếp có thể khiến người mua tốn nhiều tiền hơn dự kiến.
Vì vậy, khi tìm hiểu giá mua chung cư Tân Tây Đô, khách hàng nên tính cả chi phí sau khi nhận bàn giao.
2. Mua chung cư Tân Tây Đô cần chuẩn bị những khoản tiền nào?
Để tránh bị động tài chính, người mua nên chia ngân sách thành các nhóm chi phí riêng.
Tiền mua căn hộ
Đây là khoản chi lớn nhất, được xác định theo giá chuyển nhượng mà hai bên thống nhất.
Người mua cần làm rõ giá bán đã bao gồm nội thất hay chưa, các khoản thuế phí được phân chia thế nào và phương thức thanh toán ra sao.
Không nên chỉ dựa vào giá quảng cáo để tính tổng ngân sách.
Tiền đặt cọc
Tiền đặt cọc là khoản hai bên thỏa thuận để bảo đảm việc giao kết hoặc thực hiện hợp đồng.
Pháp luật không quy định một mức đặt cọc cố định áp dụng cho mọi giao dịch mua bán căn hộ thông thường.
Số tiền và điều kiện xử lý đặt cọc cần được ghi rõ bằng văn bản.
Đặc biệt, khách hàng nên kiểm tra pháp lý căn hộ và quyền chuyển nhượng của người bán trước khi giao tiền.
Thuế, phí và chi phí công chứng
Khi chuyển nhượng căn hộ, các bên cần xác định nghĩa vụ tài chính theo quy định hiện hành.
Những khoản có thể phát sinh gồm thuế thu nhập cá nhân, lệ phí trước bạ, phí công chứng và các khoản phí hồ sơ liên quan.
Về nguyên tắc, thuế thu nhập cá nhân từ chuyển nhượng bất động sản của cá nhân thường được tính theo tỷ lệ 2% trên giá chuyển nhượng làm căn cứ tính thuế, trừ trường hợp được miễn hoặc áp dụng quy định đặc thù.
Lệ phí trước bạ đối với nhà, đất thông thường áp dụng mức 0,5% trên giá tính lệ phí theo quy định.
Tuy nhiên, người mua cần lưu ý rằng giá tính thuế, lệ phí có thể không hoàn toàn trùng với giá hai bên tự thỏa thuận.
Trách nhiệm nộp từng khoản cũng cần được xác định theo quy định pháp luật và thỏa thuận hợp lệ giữa các bên.
Chi phí sửa chữa và nội thất
Đối với căn hộ đã qua sử dụng, đây là khoản cần dự trù riêng.
Người mua có thể phải sơn lại tường, thay sàn, sửa nhà vệ sinh, bảo dưỡng điều hòa hoặc bổ sung thiết bị sinh hoạt.
Chi phí thực tế phụ thuộc vào hiện trạng căn hộ và mức độ hoàn thiện mong muốn.
Trước khi đặt cọc, nên khảo sát kỹ và xin báo giá những hạng mục cần sửa chữa để tránh phát sinh vượt ngân sách.
3. Ví dụ cách tính ngân sách mua chung cư Tân Tây Đô
Để dễ hình dung, SINH LAND đưa ra một ví dụ giả định về cách lập ngân sách.
Lưu ý: Các con số dưới đây chỉ phục vụ minh họa phương pháp tính, không phải giá chào bán hoặc giá giao dịch được xác nhận tại Tân Tây Đô tháng 11/2026.
Giả sử khách hàng dự kiến mua một căn hộ với giá 3 tỷ đồng.
| Khoản mục | Ngân sách minh họa |
|---|---|
| Giá mua căn hộ | 3.000.000.000 đồng |
| Lệ phí trước bạ giả định bằng 0,5% giá mua | 15.000.000 đồng |
| Công chứng và hồ sơ | 5.000.000 đồng |
| Sửa chữa, bổ sung nội thất | 80.000.000 đồng |
| Dự phòng phát sinh | 30.000.000 đồng |
| Tổng ngân sách dự kiến | 3.130.000.000 đồng |
Trong ví dụ này, giả định người mua không chịu khoản thuế thu nhập cá nhân của bên bán và chưa tính chi phí vay ngân hàng.
Số tiền công chứng, lệ phí trước bạ và sửa chữa trong giao dịch thực tế có thể khác đáng kể.
Điểm quan trọng là người mua không nên chỉ chuẩn bị đúng 3 tỷ đồng nếu căn hộ được chào bán với mức giá đó.
Một khoản dự phòng phù hợp sẽ giúp quá trình nhận nhà và ổn định cuộc sống thuận lợi hơn.
4. Mua chung cư Tân Tây Đô bằng tiền mặt hay vay ngân hàng?
Đây là câu hỏi quan trọng với những gia đình chưa tích lũy đủ toàn bộ giá trị căn hộ.
Việc sử dụng vốn vay có thể giúp khách hàng mua nhà sớm hơn, nhưng cũng tạo ra nghĩa vụ trả nợ kéo dài.
Nếu mua bằng vốn tự có
Người mua cần bảo đảm sau khi thanh toán vẫn còn nguồn tài chính phục vụ sinh hoạt và các tình huống phát sinh.
Không nên sử dụng toàn bộ tiền tiết kiệm để mua nhà mà không giữ lại khoản dự phòng.
Đối với gia đình có con nhỏ hoặc thu nhập không ổn định, quỹ dự phòng càng quan trọng.
Nếu mua bằng vốn vay ngân hàng
Người mua cần xác định số tiền vay, thời hạn vay, lãi suất ưu đãi, lãi suất sau ưu đãi và cách tính dư nợ.
Ví dụ, một gia đình vay 1 tỷ đồng trong 20 năm.
Nếu giả định lãi suất cố định 10%/năm trong toàn bộ thời gian và trả góp đều hằng tháng, khoản thanh toán ước tính khoảng 9,65 triệu đồng/tháng.
Đây chỉ là phép tính minh họa. Khoản trả thực tế thay đổi theo lãi suất, phương pháp trả nợ và điều khoản hợp đồng tín dụng.
Nếu lãi suất thả nổi tăng, áp lực tài chính có thể lớn hơn dự kiến.
Vì vậy, khách hàng nên yêu cầu ngân hàng cung cấp bảng dự kiến trả nợ và tính thêm kịch bản lãi suất tăng trước khi quyết định.
Nên vay bao nhiêu là hợp lý?
Không có một tỷ lệ vay phù hợp cho mọi gia đình.
Khả năng vay phụ thuộc vào thu nhập ổn định, chi phí sinh hoạt, các khoản nợ hiện có và mức độ chấp nhận rủi ro.
SINH LAND khuyến nghị khách hàng ưu tiên phương án có thể duy trì nghĩa vụ trả nợ ngay cả khi thu nhập giảm hoặc lãi suất tăng.
5. Những chi phí sau khi nhận nhà cần tính trước
Sau khi hoàn tất giao dịch, người mua vẫn có những khoản chi thường xuyên.
Đây là phần ngân sách dễ bị bỏ qua khi so sánh các căn hộ.
Phí quản lý vận hành
Người mua cần tìm hiểu mức phí đang áp dụng tại tòa nhà dự định mua.
Mức phí có thể phụ thuộc vào diện tích tính phí, quy định quản lý và các thỏa thuận dịch vụ.
Phí gửi xe
Nếu gia đình sử dụng ô tô hoặc xe máy, nên xác minh khả năng bố trí chỗ đỗ và mức phí tương ứng.
Không nên mặc định việc sở hữu căn hộ đồng nghĩa với việc chắc chắn có chỗ đỗ ô tô cố định.
Tiền điện, nước và internet
Đây là những khoản sinh hoạt hằng tháng cần tính trong ngân sách gia đình.
Chi phí bảo trì, thay thế thiết bị
Đối với căn hộ đã sử dụng nhiều năm, một số thiết bị có thể cần sửa chữa hoặc thay thế.
Khách hàng nên dự phòng chi phí cho điều hòa, bình nóng lạnh, thiết bị bếp và các hạng mục hoàn thiện trong căn hộ.
Việc tính đủ những khoản này giúp đánh giá chính xác hơn khả năng tài chính sau khi mua nhà.
6. Làm thế nào để mua chung cư Tân Tây Đô phù hợp ngân sách?
Theo kinh nghiệm tư vấn của BĐS SINH LAND, người mua nên xác định mức ngân sách tối đa trước khi đi xem căn hộ.
Ngân sách này không chỉ gồm giá mua mà phải tính cả các khoản phát sinh.
Sau đó, nên lựa chọn những căn hộ có diện tích và công năng đáp ứng nhu cầu thực tế.
Một gia đình có thể không cần mua căn hộ lớn nhất trong khả năng tài chính nếu căn diện tích vừa phải đã đáp ứng tốt nhu cầu sinh hoạt.
Ngược lại, mua căn hộ quá nhỏ chỉ vì giá thấp cũng có thể khiến gia đình phải chuyển nhà sau vài năm.
So sánh ít nhất hai hoặc ba căn hộ tương đồng
Khi so sánh, nên đặt các căn hộ trên cùng những tiêu chí:
- Diện tích và công năng.
- Tòa nhà, tầng và hướng.
- Tình trạng pháp lý.
- Chất lượng nội thất.
- Chi phí sửa chữa.
- Tổng tiền phải thanh toán.
Không nên so sánh căn hộ đã hoàn thiện tốt với căn hộ cần sửa chữa lớn mà chỉ nhìn vào giá trên mét vuông.
Thương lượng dựa trên hiện trạng thực tế
Nếu căn hộ cần thay thiết bị hoặc sửa chữa, người mua có thể sử dụng dự toán chi phí làm cơ sở thương lượng.
Tuy nhiên, giá cuối cùng vẫn phụ thuộc vào thỏa thuận giữa người mua và chủ sở hữu.
Một phương án mua phù hợp là phương án đáp ứng nhu cầu sử dụng mà không tạo áp lực tài chính quá lớn.
Câu hỏi thường gặp về chi phí mua chung cư Tân Tây Đô
Mua chung cư Tân Tây Đô cần bao nhiêu tiền năm 2026?
Ngân sách phụ thuộc vào căn hộ cụ thể, diện tích, tòa nhà, tầng, tình trạng nội thất và giá chuyển nhượng. Ngoài tiền mua, khách hàng cần tính thuế phí, sửa chữa và dự phòng tài chính.
Mua chung cư Tân Tây Đô có cần chuẩn bị thêm tiền ngoài giá bán không?
Có. Những khoản có thể phát sinh gồm công chứng, lệ phí trước bạ, chi phí hồ sơ, sửa chữa, nội thất và chi phí vay ngân hàng nếu có.
Mua chung cư Tân Tây Đô có vay ngân hàng được không?
Khả năng vay phụ thuộc vào điều kiện của người mua, hồ sơ pháp lý căn hộ, chính sách tín dụng và kết quả thẩm định của ngân hàng.
Nên mua căn hộ đã có nội thất hay căn hộ cần sửa chữa?
Cần so sánh tổng chi phí sở hữu. Căn hộ có giá thấp nhưng cần sửa chữa nhiều chưa chắc tiết kiệm hơn căn hộ hoàn thiện tốt.
Có nên dùng hết tiền tiết kiệm để mua chung cư?
Không nên bỏ qua quỹ dự phòng sinh hoạt và những chi phí phát sinh sau khi nhận nhà. Mức dự phòng phù hợp phụ thuộc vào tình hình tài chính từng gia đình.
BĐS SINH LAND có hỗ trợ tìm căn hộ theo ngân sách không?
Có. SINH LAND hỗ trợ khách hàng tìm kiếm căn hộ chung cư Tân Tây Đô theo ngân sách, diện tích, số phòng ngủ và nhu cầu sử dụng.
BĐS SINH LAND – Tư vấn mua bán và ký gửi chung cư Tân Tây Đô
Quý khách đang tìm hiểu mua chung cư Tân Tây Đô cần bao nhiêu tiền hoặc muốn lựa chọn căn hộ phù hợp với khả năng tài chính?
Công ty Cổ phần BĐS SINH LAND hỗ trợ khách hàng tìm mua căn hộ chung cư Tân Tây Đô theo ngân sách, diện tích, tầng, hướng và tình trạng nội thất.
SINH LAND hỗ trợ khảo sát căn hộ thực tế, cung cấp thông tin sản phẩm, kết nối với chủ sở hữu và tư vấn những vấn đề cần lưu ý trước khi giao dịch.
Đối với chủ căn hộ có nhu cầu bán, cho thuê hoặc ký gửi chung cư Tân Tây Đô, SINH LAND nhận khảo sát, tư vấn giá chào bán, chụp ảnh, quay video và giới thiệu sản phẩm đến khách hàng có nhu cầu.
CÔNG TY CỔ PHẦN BĐS SINH LAND
Hotline/Zalo: 0988.03.03.03
Website: https://sinhland.com.vn/
Xem thêm: Mua Chung Cư Tân Tây Đô Cũ Năm 2026: 9 Hạng Mục Cần Kiểm Tra Trước Khi Đặt Cọc
Bài viết liên quan
Mua Chung Cư Tân Tây Đô Cũ Năm 2026: 9 Hạng Mục Cần Kiểm Tra Trước Khi Đặt Cọc
Hạ tầng đất dịch vụ Lại Yên tháng 11/2026
Mua nhà Hinode Royal Park có sổ đỏ: 9 điều cần kiểm tra
Top tin đăng 
Mua Bán Đất Dịch Vụ Lai Xá
Lượt xem : 67
Mua Bán Đất Đấu Giá Lai Xá
Lượt xem : 54
Mua Bán Đất Dịch Vụ Di Trạch
Lượt xem : 65
Mua Bán Đất Dịch Vụ Trạm Trôi
Lượt xem : 58
Mua Bán Đất Dịch Vụ Vân Canh
Lượt xem : 59
Mua Bán Liền Kề Biệt Thự Khu Đô Thị Hinode Royal Park
Lượt xem : 73
Mua Bán Biệt Thự Liền Kề Khu Đô Thị Lideco Bắc 32
Lượt xem : 55
Mua Bán Liền Kề Biệt Thự Chung Cư Đất Dịch Vụ Khu Đô Thị Tân Tây Đô
Lượt xem : 83
Mua Chung Cư Tân Tây Đô Cần Bao Nhiêu Tiền Năm 2026? Tính Đủ Chi Phí Trước Khi Quyết Định
Lượt xem : 2
Mua Chung Cư Tân Tây Đô Cũ Năm 2026: 9 Hạng Mục Cần Kiểm Tra Trước Khi Đặt Cọc
Lượt xem : 4
Tiến độ Cụm công nghiệp Tam Hiệp Phúc Thọ tháng 11/2026
Lượt xem : 20
Tiến độ chung cư The Flame Vine Hinode Royal Park tháng 11/2026
Lượt xem : 47
Hạ tầng đất dịch vụ Lại Yên tháng 11/2026
Lượt xem : 111
Mua nhà Hinode Royal Park có sổ đỏ: 9 điều cần kiểm tra
Lượt xem : 98
Kinh nghiệm mua liền kề Vân Canh HUD: 7 điều cần biết
Lượt xem : 90
Tiến độ xây dựng cụm công nghiệp Song Phượng Đan Phượng tháng 10/2026
Lượt xem : 107